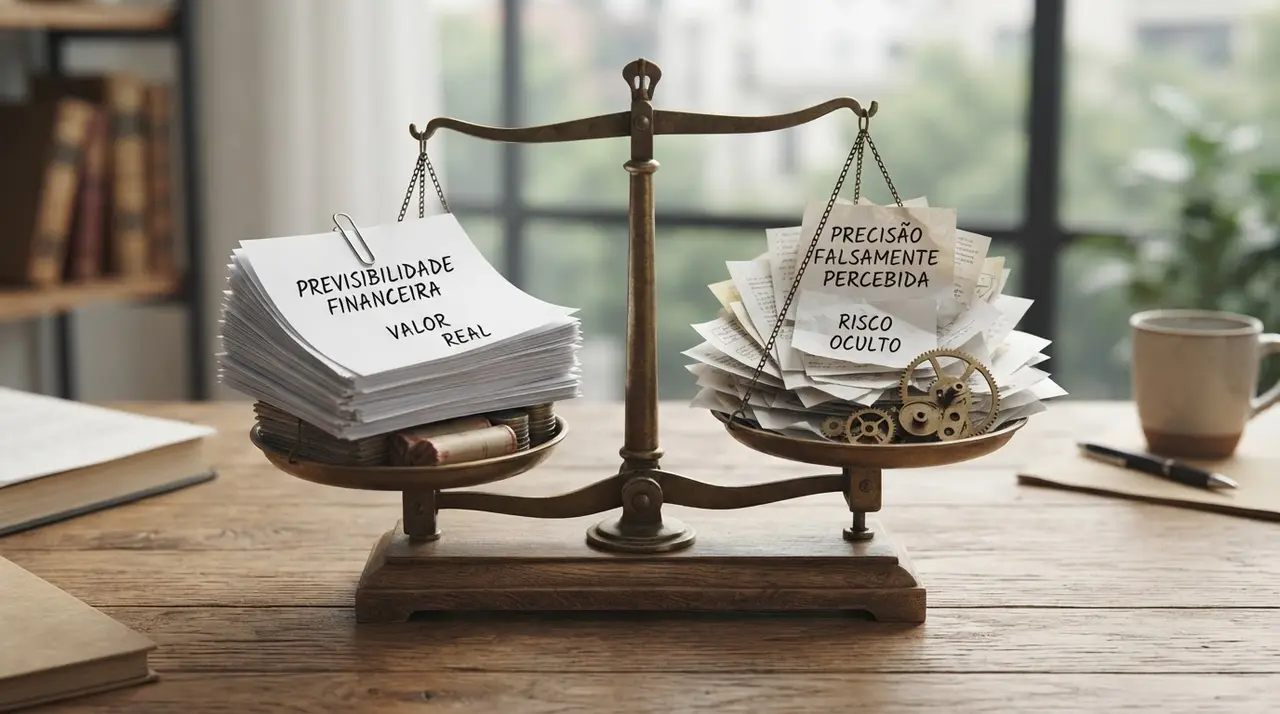
Por que a previsibilidade financeira vale mais do que a falsa sensação de precisão?
Descubra por que ter clareza sobre o futuro do caixa é mais estratégico do que relatórios perfeitos do passado, e como aplicar isso na gestão da sua PME.
· 5 min de leitura
Na prática dos negócios, a previsibilidade financeira vale mais do que uma falsa sensação de precisão. Na gestão de PMEs, saber com segurança que a operação terá caixa para sustentar o crescimento nos próximos três meses é infinitamente mais útil do que possuir um relatório contábil exato até os centavos, mas que reflete apenas o passado.
Muitos empresários e diretores se frustram porque investem tempo e energia na conciliação perfeita de despesas, mas continuam sendo surpreendidos por buracos no fluxo de caixa. Esse cenário ocorre quando a empresa confunde registro histórico com inteligência de futuro. A precisão extrema olha pelo retrovisor e garante que nada foi perdido; a previsibilidade olha pelo para-brisa e garante que a empresa não vai colidir com a falta de liquidez.
A armadilha da contabilidade perfeita e do caixa cego
Quando a gestão financeira de uma pequena ou média empresa foca excessivamente na precisão do passado, ela gasta seus recursos organizacionais tentando explicar o que já aconteceu. O problema dessa abordagem é que decisões empresariais concretas — como contratar uma nova equipe comercial, abrir uma filial ou investir em tecnologia — são tomadas em relação ao futuro.
Um Demonstrativo de Resultados do Exercício (DRE) pode mostrar que a empresa foi lucrativa no último trimestre. No entanto, o lucro contábil não paga a folha de pagamento na sexta-feira; o que paga as contas é o dinheiro disponível na conta bancária. Buscar uma exatidão milimétrica nos balanços enquanto se negligencia a projeção de entradas e saídas cria uma perigosa miopia estratégica.
O dono ou diretor passa a acreditar que a empresa está saudável porque os números do fechamento são positivos, desenvolvendo um excesso de confiança. Porém, sem entender o ciclo financeiro e o tempo que o dinheiro leva para transitar da venda até o recebimento real, a empresa fica vulnerável a qualquer atraso de clientes ou mudança no mercado.
Sinais de que sua gestão prioriza a precisão em vez da previsibilidade
Reconhecer esse descompasso é o primeiro passo para corrigir a rota. Existem sintomas claros de que uma empresa está operando com uma falsa sensação de controle financeiro. Avalie se o seu negócio apresenta estas características:
- Surpresas frequentes no caixa: A empresa fatura bem, os relatórios indicam lucro, mas frequentemente há necessidade de recorrer a empréstimos de curto prazo ou capital de giro para cobrir obrigações básicas.
- Falta de projeção estruturada: Os gestores sabem exatamente quanto gastaram no mês passado, mas não conseguem afirmar com segurança qual será o saldo de caixa daqui a 60 dias.
- Decisões baseadas em intuição: Sem dados confiáveis sobre o futuro, investimentos ou cortes são feitos com base no "feeling" do dono, aumentando o risco de cada movimento.
- Desconexão entre vendas e finanças: A equipe comercial comemora recordes de vendas com prazos longos de pagamento, enquanto o departamento financeiro luta para pagar fornecedores à vista.
Como construir uma previsibilidade financeira real
Mudar o eixo da gestão exige abandonar a obsessão por justificar centavos e passar a focar na construção de cenários robustos. O objetivo não é acertar o futuro com 100% de exatidão — o que é impossível —, mas sim estabelecer faixas de probabilidade que permitam decisões seguras.
O primeiro pilar dessa mudança é a estruturação de um fluxo de caixa projetado. Em vez de olhar apenas para o que foi realizado, a gestão deve mapear as receitas recorrentes, os contratos já assinados e as despesas fixas para desenhar o cenário base dos próximos meses. Se a empresa sabe que seu custo fixo é de R$ 100 mil e já tem R$ 80 mil garantidos em recebíveis, ela sabe exatamente qual é o esforço comercial necessário para fechar a conta.
O segundo passo é dominar a dinâmica do capital de giro. Crescer consome caixa. Se a sua PME está em fase de expansão, vender mais significa, inicialmente, gastar mais com insumos, impostos e comissões, muito antes de o cliente pagar a fatura. Prever essa necessidade de capital evita que a empresa quebre por excesso de sucesso.
Inteligência empresarial e a conexão com a estratégia
Nenhuma ferramenta financeira funciona de forma isolada. A verdadeira previsibilidade nasce quando os dados financeiros conversam diretamente com a estratégia do negócio. É aqui que a arquitetura de performance se torna indispensável.
Em vez de planilhas desconectadas, empresas maduras integram seus indicadores operacionais (como custo de aquisição de clientes e taxa de conversão) com as métricas financeiras. Isso permite simular cenários: "O que acontece com nosso caixa se a inadimplência subir 5%?" ou "Temos fôlego para suportar três meses de ciclo de vendas mais lento em um novo mercado?".
Para líderes que buscam profissionalizar a empresa, estruturar essa inteligência muitas vezes requer o apoio estratégico de um Advisor de Negócios. Uma visão externa e qualificada ajuda a questionar as premissas do planejamento, identificar desperdícios ocultos e garantir que a alocação de recursos reflita, de fato, as prioridades da empresa. Afinal, a estratégia de uma organização não está no que ela diz, mas em onde o seu dinheiro e o seu tempo realmente vão.
Perguntas frequentes sobre previsibilidade financeira
Qual a diferença entre lucro e geração de caixa?
O lucro é um indicador econômico que mostra se a operação é viável, calculado pela diferença entre receitas e despesas em um período. A geração de caixa é um indicador financeiro que mostra o dinheiro real que entrou e saiu da conta bancária. Uma empresa pode ser lucrativa e falir por falta de caixa se os prazos de recebimento forem muito mais longos que os prazos de pagamento.
Quais os principais indicadores para acompanhar o futuro financeiro da empresa?
Os indicadores mais críticos incluem a Necessidade de Capital de Giro (NCG), o ciclo de conversão de caixa (quantos dias o dinheiro fica "preso" na operação) e o fluxo de caixa projetado. Juntos, eles indicam a liquidez da empresa e a capacidade de honrar compromissos futuros sem recorrer a dívidas emergenciais.
Até quanto tempo no futuro uma PME deve projetar seu caixa?
O ideal é manter uma projeção detalhada e atualizada semanalmente para os próximos 3 a 6 meses, garantindo visibilidade operacional tática. Para o planejamento estratégico, recomenda-se uma visão macro de 12 meses, permitindo que a empresa se prepare para sazonalidades, investimentos maiores e ciclos de contratação.