O que quebraria primeiro na sua empresa se a receita caísse 20%?
Descubra quais engrenagens e processos da sua empresa romperiam primeiro diante de uma redução na receita e aprenda a fortalecer sua gestão de PMEs.
· 5 min de leitura
Quando uma empresa perde 20% de sua receita, o primeiro ponto de ruptura raramente é o produto ou a área comercial, mas sim o fluxo de caixa de curto prazo e a estrutura de custos fixos engessada. Testar a resiliência da operação diante de uma retração repentina é um exercício essencial na gestão de PMEs para identificar fragilidades estruturais antes que um cenário adverso se concretize.
Em momentos de expansão, ineficiências operacionais costumam ser mascaradas pelo volume de vendas. Porém, quando o faturamento sofre uma contração abrupta, o impacto não se distribui de maneira uniforme: ele atinge com força o elo mais fraco da engrenagem empresarial.
Onde a fragilidade de uma PME se manifesta primeiro?
A ruptura inicial em um cenário de queda de vendas geralmente ocorre no capital de giro e na capacidade de honrar compromissos de curto prazo. Se o caixa operacional trabalha no limite sem margem de segurança, uma queda moderada de receita imediatamente exige recursos externos ou atraso de fornecedores.
Além do impacto financeiro direto, surgem outros gargalos que afetam a saúde do negócio:
- Engessamento da estrutura fixa: Custos estruturais que não podem ser reduzidos rapidamente consomem a margem restante.
- Desequilíbrio do ciclo financeiro: Prazos de pagamento de clientes desalinhados dos prazos com fornecedores aceleram a drenagem do caixa.
- Perda de capacidade de reação: Processos dependentes de intervenção manual da liderança paralisam o diagnóstico rápido do problema.
Compreender o comportamento do seu capital de giro pela ótica de decisão permite prever exatamente até onde a operação aguenta antes de entrar em terreno crítico.
Os quatro pontos de ruptura em uma crise de faturamento
Diante de uma queda de faturamento, as falhas de sustentação da empresa costumam se encadear em quatro frentes estruturais. Identificar qual delas quebraria primeiro na sua operação é o primeiro passo para criar resiliência.
1. A reserva de caixa e a dependência de crédito
O primeiro sintoma de vulnerabilidade é a incapacidade de cobrir folha e fornecedores sem recorrer a linhas de crédito emergenciais. Empresas com caixa apertado transformam uma queda temporária em um problema financeiro de longo prazo com o acúmulo de juros.
2. A margem de contribuição e alavancagem operacional
Se a margem de contribuição dos produtos ou serviços for baixa, qualquer oscilação no volume inviabiliza a cobertura dos custos fixos. Negócios com alta alavancagem operacional sentem o impacto na última linha do balanço de forma desproporcional.
3. A dependência excessiva de clientes concentrados
Muitas PMEs dependem de um grupo reduzido de clientes para garantir a maior parte do faturamento. A perda ou redução de volume nesse grupo pequeno gera um buraco operacional imediato e difícil de absorver no curto prazo.
4. A lentidão na tomada de decisão da liderança
A falta de indicadores confiáveis impede que os sócios enxerguem a queda de margem a tempo. Quando o diagnóstico demora semanas para ser feito, as decisões tomadas costumam ser reativas e desordenadas.
| Dimensão do Negócio | Estrutura Vulnerável (Alta Exposição) | Estrutura Resiliente (Baixa Exposição) |
|---|---|---|
| Estrutura de Custos | Predominância de custos fixos pesados e contratos de longo prazo rígidos. | Base flexível com custos variáveis ajustáveis ao volume de vendas. |
| Gestão de Caixa | Capital de giro zerado, dependente de antecipação contínua de recebíveis. | Reserva de liquidez proporcional a pelo menos três meses de operação. |
| Processos de Gestão | Decisões baseadas em percepção sem acompanhamento diário/semanal. | Indicadores claros de margem, volume e cadência de acompanhamento. |
Como fazer um teste de estresse operacional no seu negócio
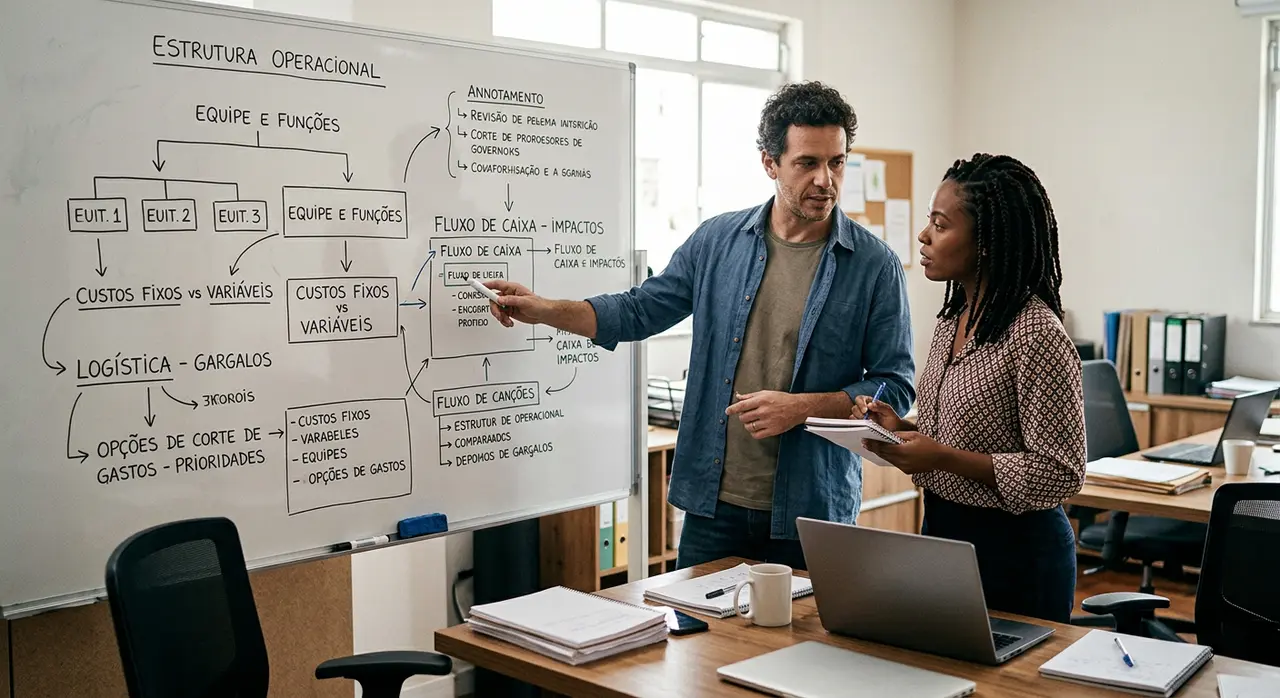
Um teste de estresse operacional consiste em simular um cenário hipotético de retração de faturamento para mapear com precisão quais custos, pessoas e entregas seriam afetados. Essa análise permite antecipar ações corretivas sem a pressão da urgência.
Para aplicar essa simulação na prática, considere a seguinte sequência de diagnóstico:
- Simule uma redução de 10%, 20% e 30% na receita: Recalcule o resultado operacional mantendo a estrutura atual de custos para identificar o ponto exato em que o caixa fica negativo.
- Mapeie despesas discricionárias e fixas: Liste o que pode ser cortado em até 48 horas sem impactar a entrega ao cliente e o que exige negociação contratual mais demorada.
- Avalie a velocidade de resposta dos processos: Verifique quanto tempo sua equipe levaria para reajustar compras, produção ou prestação de serviços ao novo volume.
Avaliar a necessidade de preservar caixa em momentos de incerteza ajuda a determinar se o momento do negócio exige consolidação ou se a base atual suporta continuidade de investimento.
Cortar custos na urgência versus readequar por critério
Decidir cortes sob pressão costuma comprometer a capacidade de entrega e destruir o valor construído com os clientes. Por outro lado, a readequação feita por critério preserva os ativos estratégicos e elimina apenas o excesso que não gera retorno direto.
Quando a gestão atua apenas ao identificar os sinais de que decide mais por urgência do que por critério, as ações tendem a focar na redução cega da folha ou do investimento comercial, justamente as frentes necessárias para recuperar a receita.
Uma abordagem estruturada de inteligência estratégica ajuda os sócios a enxergarem o gargalo real da operação. Ao contar com o acompanhamento de um Advisor de Negócios, a liderança ganha clareza para tomar decisões difíceis respaldadas por dados e análise de risco, protegendo a sustentabilidade do negócio antes que o mercado imponha um cenário desfavorável.
Perguntas frequentes sobre vulnerabilidade de receita em PMEs
Quanto tempo de reserva de caixa uma PME precisa manter?
O ideal é manter uma reserva financeira equivalente a três a seis meses dos custos fixos da empresa. Essa margem garante fôlego para reestruturar operações e negociar contratos sem depender de crédito emergencial com juros elevados.
Qual a diferença entre custo fixo e custo variável em um momento de queda nas vendas?
Os custos variáveis reduzem naturalmente junto com a queda das vendas, enquanto os custos fixos permanecem inalterados. Por isso, empresas com proporção maior de custos fixos sofrem um impacto proporcionalmente maior na margem de lucro.
Como identificar qual processo vai quebrar primeiro na minha empresa?
O processo mais vulnerável costuma ser aquele que exige mais intervenção manual, depende exclusivamente de poucas pessoas ou possui maior tempo de ciclo entre a execução e o recebimento financeiro.